
11% — это ставка, а не доход.
Доход — это то, что остаётся после налога и инфляции. У вклада под 11% остаётся 7,8% годовых. Это уровень инфляции. То есть вклад не приумножает деньги — в лучшем случае сохраняет.
Вопрос не в том, что лучше — вклад или недвижимость. Вопрос в том, какую задачу вы решаете этими деньгами: сохранить или приумножить?
Это разные задачи, и у них разные инструменты. Вклад закрывает первую. Вторую он не закрывает — и ниже видно, почему.
Берем одинаковые суммы и одинаковый график пополнений — и смотрим, что получится через 2 года при трех разных сценариях.
| Параметр | Значение |
|---|---|
| Стартовая сумма | 10 000 000 ₽ |
| Пополнение | 500 000 ₽ раз в квартал |
| Число пополнений | 8 (каждые 3 месяца) |
| Срок | 24 месяца |
| Всего вложено | 14 000 000 ₽ |
Сравниваем три варианта: вклад · недвижимость · комбинированный.
Часть 1. Вклад: что остаётся на руках
Считаем по-максимуму в пользу вклада: ежеквартальная капитализация, ставка 11% в первый год и 9,5% во второй.
| Сумма | |
|---|---|
| Проценты за 2 года | 2 605 000 ₽ |
| НДФЛ 13% | − 339 000 ₽ |
| Чистый доход | 2 266 000 ₽ |
| На счёте через 2 года | 16 266 000 ₽ |
11% — это ставка, а не доход:
Проценты за 2 года — 2 605 000 ₽. НДФЛ 13% — −339 000 ₽. Чистый доход — 2 266 000 ₽.
7,8% годовых после налога из заявленных 11%. Налог берут каждый год — почти четверть дохода.
16,27 млн от вложенных 14 млн — это +16,2% за два года.
То есть вклад после налога даёт 7,8% годовых. Из заявленных 11% до вас доходит меньше восьми.
Налог забирает почти четверть процентного дохода — и забирает каждый год, автоматически, по налоговому уведомлению. Не в конце срока, а всё время, пока деньги лежат.
Теперь инфляция
7,8% годовых — это примерно уровень инфляции. Вот что остаётся от 16,27 млн в сегодняшних деньгах:
| Инфляция | Реальный результат вклада |
|---|---|
| 6% в год | +477 000 ₽ |
| 7% в год | +208 000 ₽ |
| 8% в год | − 54 000 ₽ |
| 9% в год | − 309 000 ₽ |
Вклад выглядит безопасным, потому что цифра на счёте всегда растёт. Но растёт и цена всего остального. При инфляции 8% и выше вы через два года купите на эти деньги меньше, чем можете купить сегодня.
Ставка — это короткий инструмент
Высокий процент банки дают на 3–6 месяцев. Дальше — переразмещение по той ставке, какая будет: 11% → 9,5% → и по мере снижения ключевой ставки дальше вниз.
Ставку вклада зафиксировать нельзя. Цену входа в объект — можно.
И вопрос, который обычно не задают: а что именно застраховано?
| Вклад | Эскроу по ДДУ (214-ФЗ) | |
|---|---|---|
| Застраховано | 1,4 млн ₽ на один банк | 10 млн ₽ на объект |
| Кто рискует остальным | вы | никто — деньги заблокированы |
| Доступ застройщика к деньгам | — | только после ввода объекта |
Возьмём ровно нашу сумму — 10 млн ₽.
На вкладе застраховано 1,4 млн из 10. Остальные 8,6 млн — риск конкретного банка. Разложить по нескольким банкам можно, но это уже управление, а не «положил и забыл».
На эскроу застрахованы все 10 млн. Лимит страхования по счетам эскроу для долевого строительства — 10 млн ₽, ваша сумма укладывается в него целиком.
Наши санатории продаются по 214-ФЗ через ДДУ с эскроу-счетами. Плюс к страховке работает сама механика: деньги лежат в банке заблокированными и физически не могут быть использованы застройщиком до ввода объекта в эксплуатацию.
Что именно застраховано:
Вклад: 1,4 млн ₽ из 10 млн застраховано. Эскроу по ДДУ (214-ФЗ): 10 млн ₽ из 10 млн застраховано.
Деньги на эскроу заблокированы в банке и физически недоступны застройщику до ввода объекта. На вкладе остальные 8,6 млн — риск конкретного банка.
Часть 2. Недвижимость: те же 14 млн
Объект стоимостью 14 млн ₽, оплачен за два года.
Разница механики: цена зафиксирована на входе, и рост идёт на все 14 млн с первого дня. Вклад начисляет процент только на реально внесённые деньги — ваши 500 тыс. в восьмом квартале успевают заработать три месяца, а объект всё это время дорожает целиком.
| Рост цены | Через 2 года | Доход | Против вклада |
|---|---|---|---|
| 5% в год | 15,44 млн ₽ | 1,44 млн ₽ | − 831 тыс. ₽ |
| 7,8% в год | 16,27 млн ₽ | 2,27 млн ₽ | паритет |
| 10% в год | 16,94 млн ₽ | 2,94 млн ₽ | + 674 тыс. ₽ |
| 12% в год | 17,56 млн ₽ | 3,56 млн ₽ | + 1,30 млн ₽ |
| 15% в год | 18,52 млн ₽ | 4,52 млн ₽ | + 2,25 млн ₽ |

При росте 15% в год доход — 4,52 млн ₽. Почти вдвое больше, чем даёт вклад после налога.
Плюс налог, которого не будет
| Вклад | Недвижимость | |
|---|---|---|
| Когда платится | каждый год, с процентов | только при продаже |
| Можно ли не платить | нет | да, после минимального срока владения |
Минимальный срок — 5 лет, для единственного жилья 3 года. По ДДУ отсчёт идёт с даты полной оплаты договора, а не с получения ключей. После этого НДФЛ с продажи — ноль.
Вклад отдаёт налог с каждого рубля дохода каждый год. Недвижимость при выдержанном сроке не отдаёт ничего.
И второй источник дохода, которого у вклада нет в принципе
Всё, что посчитано выше, — это только рост стоимости. Но на этом жизнь актива не заканчивается.
Смотрите на две кривые. Вклад: 11% → 9,5% → и вниз по мере снижения ключевой ставки. Недвижимость: рост стоимости всё это время, а в конце горизонта подключается ещё и арендный поток.
Это не одна и та же математика.
Часть 3. Главное: выбирать не обязательно
Всё, что выше, сравнивало два крайних сценария. Но лучший результат даёт третий — когда работают оба инструмента сразу.
Механика: часть суммы вносится как первоначальный взнос, объект берётся в рассрочку, а остальные деньги продолжают лежать на вкладе и гасить ежемесячные платежи.
Считаем на тех же 14 млн: ПВ 5 млн, остаток 9 млн в рассрочку, свободные деньги всё это время работают под 11% / 9,5%.
| Сценарий | Итог через 2 года | Доход | Доходность |
|---|---|---|---|
| Всё на вкладе | 16,27 млн ₽ | +2,27 млн ₽ | +16,2% |
| Всё в объект, рост 15% | 18,52 млн ₽ | +4,52 млн ₽ | +32,3% |
| Комбо: ПВ + рассрочка + вклад | 19,10 млн ₽ | +5,10 млн ₽ | +36,4% |
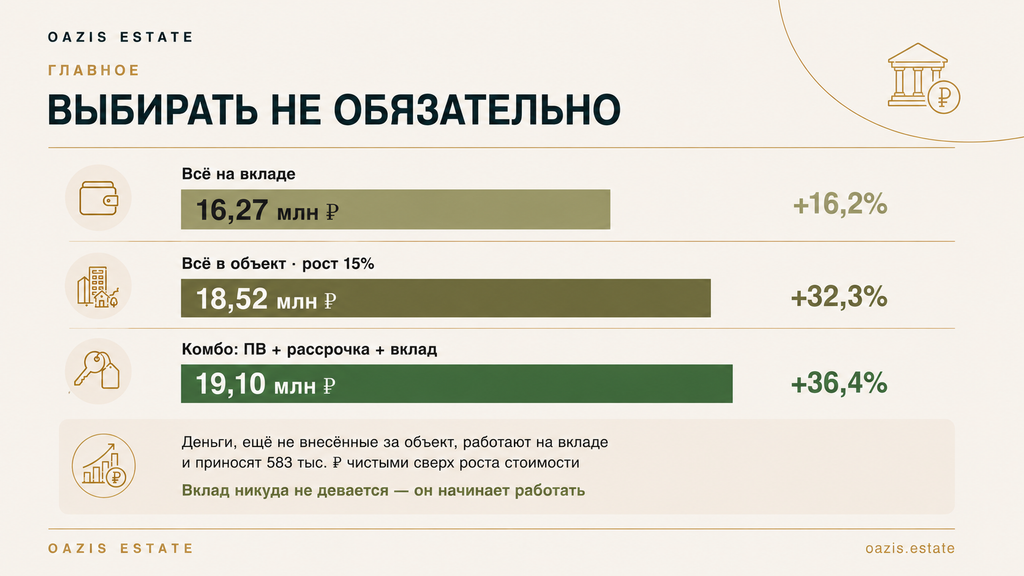
Деньги, которые ещё не внесены за объект, не лежат мёртвым грузом — они работают на вкладе и приносят за два года 583 тыс. ₽ чистыми после налога. Сверх роста стоимости объекта.
Комбо выигрывает у обоих чистых сценариев. И при этом вы не расстаётесь со вкладом — он остаётся, просто начинает выполнять конкретную работу.
Цена ожидания
Стратегия «подожду, куплю позже» звучит осторожно, но работает против вас.
Вопрос не в том, сколько вы заработаете на вкладе за это время. Вопрос в том, сколько будет стоить объект, когда вы придёте за ним через два года.
Те, кто заходит сейчас, фиксируют цену. Те, кто ждёт, догоняют её.
Когда ключевая ставка пойдёт вниз и деньги массово двинутся из вкладов в недвижимость, спрос вырастет — а вместе с ним и цены. Зайти раньше этого момента и позже него — это две очень разные сделки.
Порог — 7,8%. Кто его берёт?
Не любая недвижимость. Значение имеют цена входа, локация, стадия строительства, спрос и количество похожих предложений рядом.
Мы в Oazis Estate отбираем объекты, которые дают от 15% прироста в год — то есть проходят этот порог с запасом почти вдвое. И по каждому показываем, на чём основан прогноз: не «недвижимость вообще», а конкретный адрес с конкретными основаниями.
Когда вклад действительно логичнее
- деньги могут понадобиться в ближайшее время
- это ваша финансовая подушка
- горизонт меньше 1,5–2 лет
- подходящего объекта пока нет
Во всех остальных случаях вопрос звучит не «вклад или недвижимость», а «в какой пропорции».
Напишите нам — посчитаем все три сценария под вашу сумму и покажем объекты.
Расчёты приведены для иллюстрации, при ставках 11% и 9,5% годовых с ежеквартальной капитализацией и НДФЛ 13%. Не являются индивидуальной инвестиционной рекомендацией.
Подобрать варианты недвижимости